 Envoyer un e-mail


Analyse de la situation de l'offre de papier compensatoire
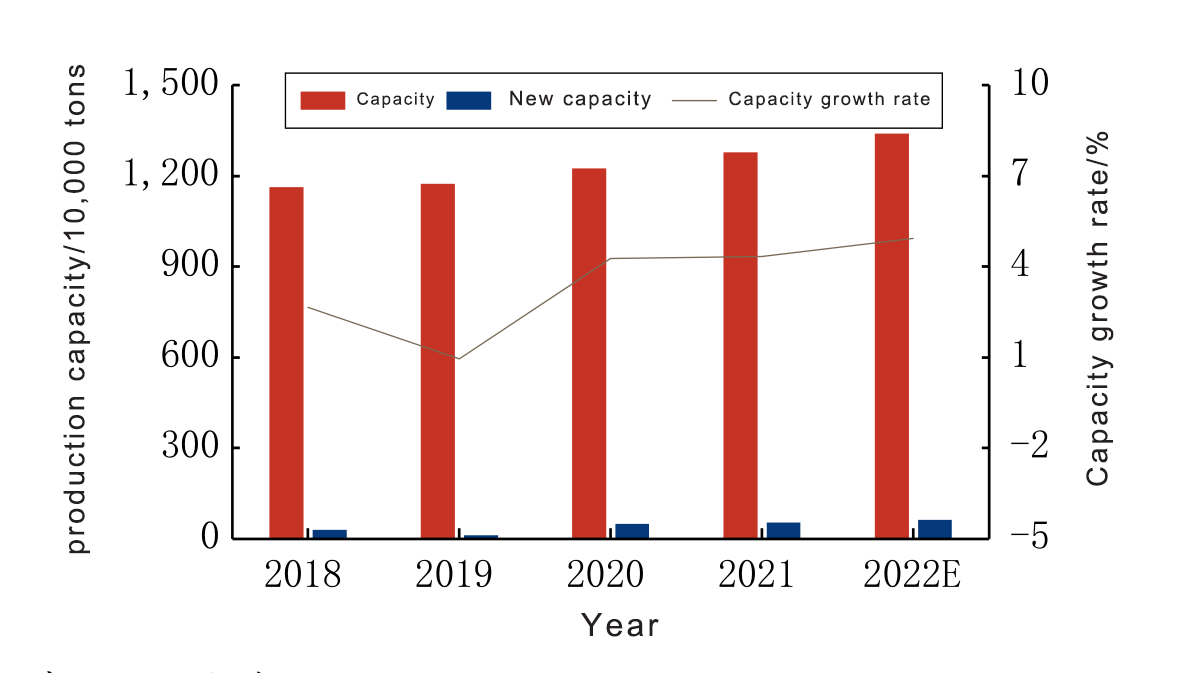
Selon les statistiques, le taux de croissance annuel composé de la capacité de production de papier offset en Chine sera de 3,9 % entre 2018 et 2022. Globalement, cette capacité de production affiche une tendance à la hausse constante. De 2018 à 2020, papier offset L'industrie est arrivée à maturité, le taux de croissance de sa capacité de production est faible, sa rentabilité diminue progressivement et la concurrence s'intensifie. De 2020 à 2022, la capacité de production de papier offset augmentera légèrement, principalement grâce à l'expansion des capacités des grandes entreprises papetières. À partir de juillet 2021, la politique de « double réduction » sera mise en œuvre, entraînant une forte baisse de la demande de manuels scolaires et un déséquilibre entre l'offre et la demande. Certains projets de production seront alors reportés. Sous l'effet de la dématérialisation des bureaux et de cette politique, la demande globale de papier offset restera faible, le prix de la pâte à papier sera élevé et les profits du secteur seront réduits. L'intégration des activités forestières, de la pâte à papier et du papier par les grandes entreprises papetières s'en trouve renforcée. Soutenue par la demande du secteur de l'édition, la demande de papier offset demeure relativement stable. Ces dernières années, certaines grandes entreprises papetières ont continué d'accroître leurs capacités de production. Les petites entreprises papetières sont plus flexibles et, lorsque leur rentabilité n'est pas optimale, elles modifient souvent leur production ou cessent progressivement leurs activités.
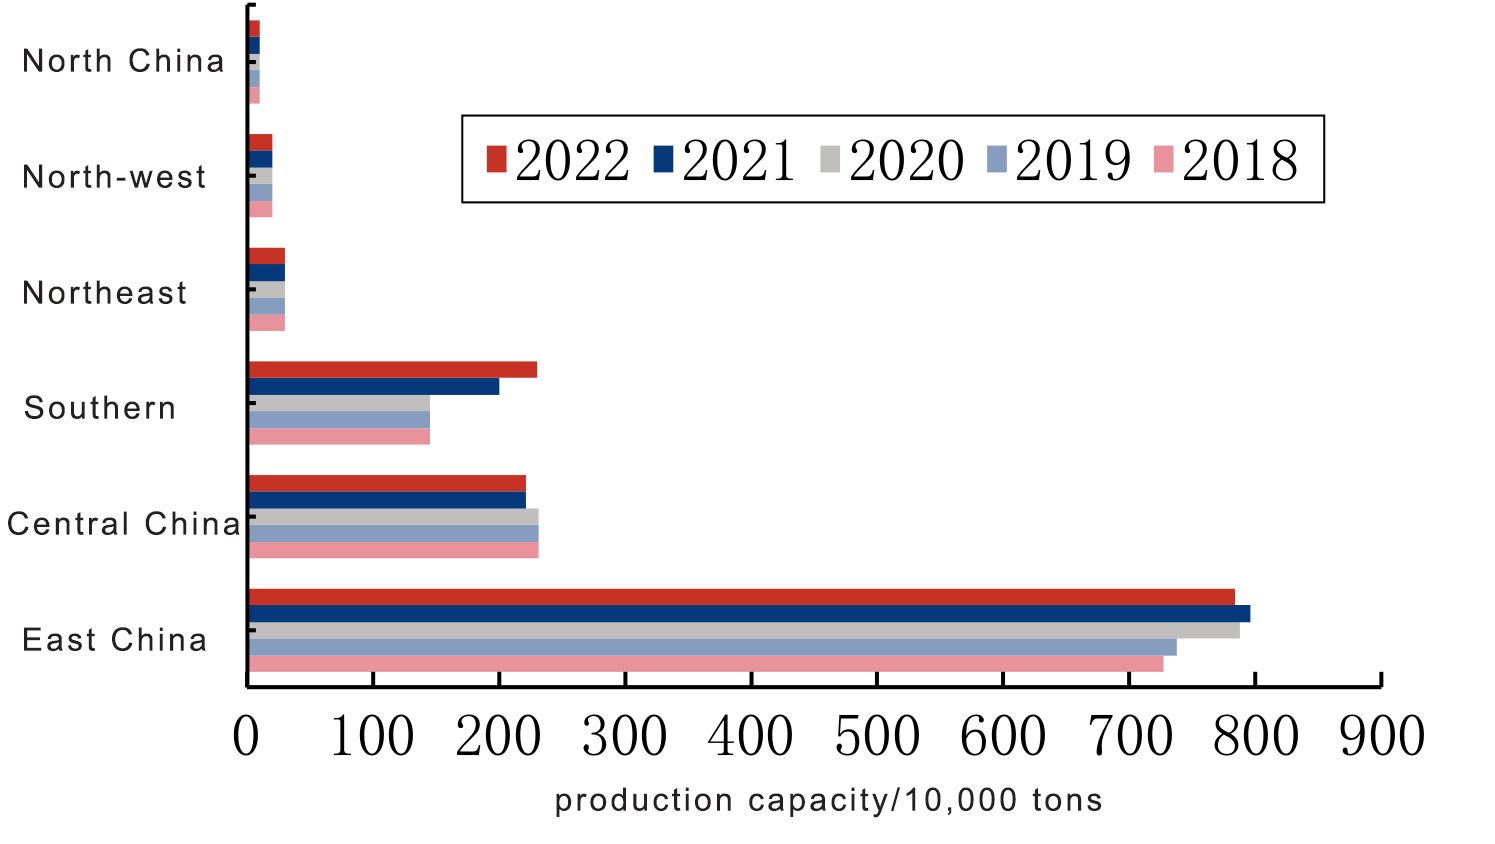
À en juger par l'évolution de la répartition régionale du papier offset en Chine au cours des cinq dernières années, la région de la Chine orientale a toujours été la principale zone de production pour papier offset En Chine, la proximité avec le consommateur final et l'exploitation des avantages liés aux matières premières sont les principaux facteurs qui favorisent la concentration de la production locale de papier offset. La capacité de production du sud du pays a connu une croissance rapide ces dernières années, et les prévisions de production future restent relativement concentrées, notamment grâce à la nature intégrée de la région, propice au développement des secteurs forestier, papetier et de la pâte à papier. Globalement, la répartition des capacités de production de papier offset s'est diversifiée au cours des cinq dernières années, mais l'est, le centre et le sud du pays restent les régions qui concentrent la plus grande part de la production, les autres régions conservant une capacité relativement faible.
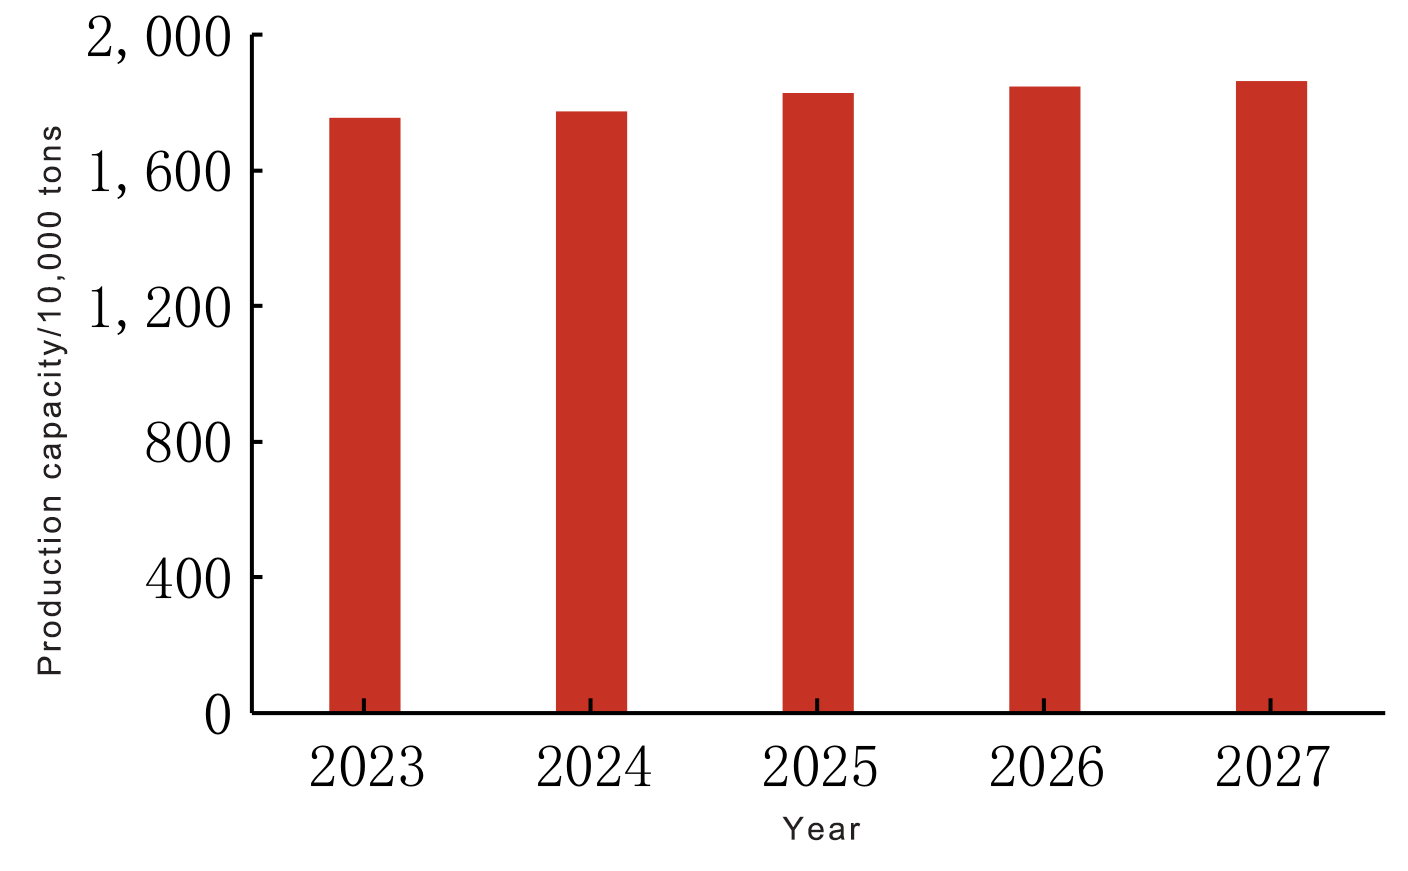
Au cours des cinq prochaines années, une importante capacité de production de papier offset sera mise en place, principalement entre 2023 et 2024. L'industrie prévoit de produire plus de 5 millions de tonnes, et cette capacité sera concentrée dans le sud, le centre et l'est de la Chine, ainsi que dans d'autres régions. La capacité de production de papier offset en Chine a connu une forte augmentation parallèlement. On estime qu'elle progressera en moyenne de 1,5 % entre 2023 et 2027. Parmi les facteurs stimulant cette nouvelle production figurent, d'une part, les avantages considérables de… papier sans bois Ces dernières années, le secteur a suscité un vif intérêt en matière d'investissement ; dans un contexte général de modernisation, la planification des investissements dans ce secteur s'est intensifiée et concentrée.